 HABIO
Artigo Habio AI
Febraban Tech 2026: por que a ambição dos agentes de IA esbarra na arquitetura de dados
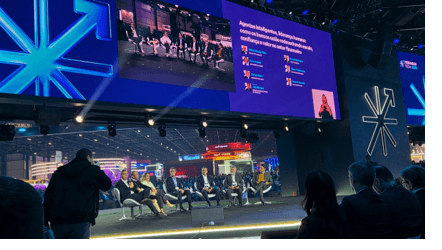
Durante o painel "Agentes inteligentes, liderança humana: como os bancos estão redesenhando escala, confiança e valor no setor financeiro" na FEBRABAN TECH 2026, os líderes das maiores instituições financeiras do país — incluindo Caixa, Santander, Nubank, Bradesco e BTG Pactual — projetaram um amanhã onde a inteligência artificial generativa dita o ritmo da hiperpersonalização e da eficiência.
No entanto, o lançamento simultâneo da Pesquisa Febraban de Tecnologia Bancária 2026 trouxe dados estatísticos que revelam uma realidade um pouco diferente. Há um descompasso entre as visões da liderança e a maturidade de dados média do setor.
Como uma empresa especializada em arquitetura de dados e engenharia de agentes de IA, analisamos esse cenário para entender por que as iniciativas de IA enfrentam dificuldades para escalar. Os dados mostram que o gargalo não é o modelo fundacional (LLM), mas sim a infraestrutura de dados que o alimenta.
Ponto 1: A ambição dos "times híbridos" vs. dificuldade de adoção de Agentic AI em larga escala
Executivos de TI compartilharam o sonho de operar com equipes híbridas, onde gestores coordenam colaboradores e agentes de IA de ponta a ponta nas operações.
Embora 52% das instituições declarem adotar agentes de IA em alguma capacidade, a escala de produção real é mínima. Apenas 16% dos bancos integraram Agentic AI em larga escala de forma otimizada. A esmagadora maioria (60%) permanece em fase de exploração inicial ou escala limitada, enquanto 24% sequer utilizam essa tecnologia para automação.
Agentes autônomos exigem mais do que prompts bem escritos; eles demandam pipelines de dados bidirecionais de baixa latência. Integrar agentes de IA com o ecossistema corporativo requer a adoção de padrões emergentes como o Model Context Protocol (MCP) — hoje adotado por 50% das instituições — e arquiteturas de integração robustas para que a IA possa ler e escrever em sistemas legados sem gerar falhas operacionais.
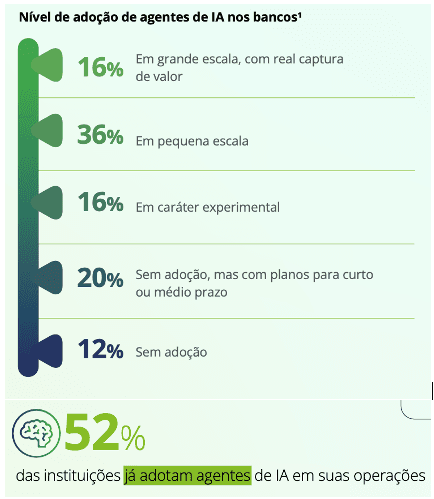
1ª amostra: 25 bancos; 2ª amostra: 17 bancos. Fonte: Pesquisa Febraban de Tecnologia Bancária – 34ª edição.
Ponto 2: O desejo da hiperpersonalização vs. o silo de dados transacionais
Iniciativas como o "Meu Bradesco" prometem criar "um banco para cada cliente" com base em IA generativa, enquanto o Santander enfatiza que os bancos de sucesso tratam dados como um "filme" contínuo de transformação, e não como fotos estáticas.
Apesar de 68% dos bancos priorizarem a personalização de produtos como estratégia central de diferenciação, a infraestrutura atual não acompanha a ambição. Apenas 8% das instituições bancárias brasileiras promovem personalização avançada com IA (capaz de prever necessidades futuras em tempo real). Impressionantes 29% não aplicam dados transacionais em suas ofertas de personalização, e outros 29% utilizam apenas dados históricos e demográficos básicos.
Tratar os dados de um cliente como um "filme" exige pipelines de processamento em tempo real (stream processing) unificados. Se a sua camada de dados opera em silos batch noturnos, o seu LLM nunca será capaz de gerar um "crédito instantâneo" ou uma recomendação de pagamento contextualizada na jornada do usuário.
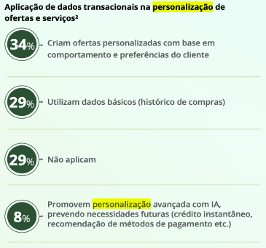
1ª amostra: 13 bancos; 2ª amostra: 24 bancos. Fonte: Pesquisa Febraban de Tecnologia Bancária – 34ª edição.
Ponto 3: Silos de produtividade na geração de código
Livia Chanes destacou que o Nubank redefiniu seus ciclos de desenvolvimento internos com IA generativa, alcançando um aumento dramático de quase 90% na capacidade de escrita de códigos pela sua equipe de engenharia.
Esse ganho exponencial, infelizmente, é a exceção e não a regra do mercado financeiro. No setor como um todo, apenas 20% das instituições possuem ferramentas de IA para geração de código integradas em larga escala. A imensa maioria (72%) ainda está tateando a tecnologia em caráter de exploração inicial ou pilotos limitados.
O ganho de escala no desenvolvimento de software não ocorre apenas entregando licenças de assistentes de código para os engenheiros. Ele exige infraestruturas modernas de CI/CD que automatizem testes de código com IA (hoje integrados de forma otimizada em apenas 16% dos bancos) e mantenham bases de conhecimento corporativas e documentações de sistemas legados indexadas via RAG (Retrieval-Augmented Generation) para contextualizar as ferramentas geradoras.
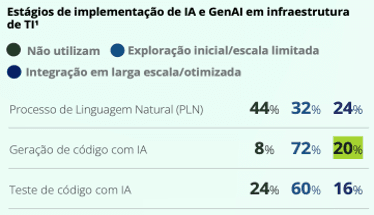
Fonte: Pesquisa Febraban de Tecnologia Bancária – 34ª edição.
Ponto 4: Maturidade da governança de LLMs na camada de dados
Os líderes chamaram atenção para os limites da autonomia das máquinas. Consideram que a responsabilidade civil e criminal pelas decisões finais permanece 100% humana.
Embora o discurso de segurança seja rígido, os bastidores técnicos mostram vulnerabilidades. 17% dos bancos admitem não possuir qualquer prática de governança para Large Language Models (LLM) em suas operações. Salvaguardas básicas ainda são raras: apenas 26% dos bancos adotam políticas de gestão e proteção de dados para LLM e meros 26% possuem práticas consolidadas de explicabilidade e rastreabilidade de modelos.
Governança moderna de IA não se resume a restringir acessos na camada de aplicação. Ela é desenhada na arquitetura de dados. Bancos de alta performance estão migrando para arquiteturas integradas que protegem dados sensíveis antes de alimentarem os LLMs de mercado. A implementação de controles como auditoria contínua de segurança de LLMs (adotada por 30%) e rastreabilidade dos metadados de entrada do modelo são cruciais para mitigar riscos de alucinação e violação de privacidade.
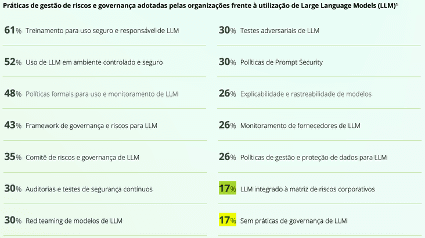
Amostra: 23 bancos. Fonte: Pesquisa Febraban de Tecnologia Bancária – 34ª edição.
Ponto 5: A transformação cultural sem requalificação técnica
Carlos Vieira (Caixa) destacou que a transição de um banco analógico para o digital acelerado pela IA de ponta exige, acima de tudo, um profundo processo de convencimento e mudança cultural dos colaboradores de negócios e TI.
Apesar de a inteligência artificial, machine learning e governança de dados liderarem a lista de habilidades prioritárias nos bancos, há um vácuo no planejamento de talentos: 30% das organizações financeiras simplesmente não possuem ou sequer estão desenvolvendo estratégias de requalificação (reskilling/upskilling) para sustentar essa evolução digital.
Plataformas de dados exponenciais e agentes de IA dependem de equipes capacitadas que saibam orquestrá-los de forma híbrida. Sem treinar as pontas de negócios para interagir com dados governados e pipelines automatizados, as soluções de engenharia se transformam em ilhas isoladas de tecnologia que falham em trazer retorno financeiro real.
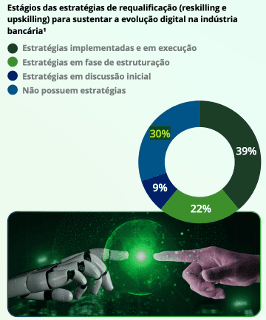
1ª amostra: 22 bancos; 2ª amostra: 15 bancos. Fonte: Pesquisa Febraban de Tecnologia Bancária – 34ª edição.
O caminho para o banco do futuro
Os dados da Pesquisa Febraban 2026 provam que o diferencial competitivo no setor financeiro não estará associado a qual modelo de LLM o banco contrata. O verdadeiro valor está na capacidade de integrar esses modelos ao ecossistema tecnológico, aos dados corporativos governados e aos processos de negócios da instituição.
Se a sua empresa deseja parar de realizar pilotos isolados de IA e começar a construir ecossistemas de agentes que geram escala e valor real de forma segura, o primeiro passo não é contratar mais cientistas de dados: é redesenhar a sua arquitetura de dados.